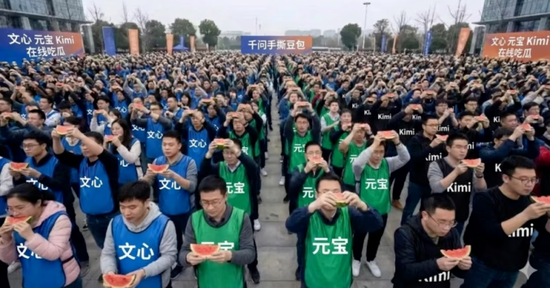
2025年年底体育游戏app平台,AI阛阓又吵杂了一把。 本周,一张由AI生成的“阿里千问全员动员大会”图片在鸠集上疯传。在这张图片里“干死豆包,吃掉敌手”的口号分外精通,随后引来阿里方面的赶快恢复。有里面东谈主士称,该图片“一眼假”,Logo、工牌、会议配景齐备不合,出自AI生成。 但在事件徐徐发酵后,有网友贴出身成参数截图,阐明原图出自字节卓越的“豆包”。 话题之中,处于“恶搞图C位”的百度也前来参战,展示自己AI生图的才略。 事实上,在大模子爆发之后,C端利用一度成为大厂竞争的焦点。但A
2025年年底体育游戏app平台,AI阛阓又吵杂了一把。
本周,一张由AI生成的“阿里千问全员动员大会”图片在鸠集上疯传。在这张图片里“干死豆包,吃掉敌手”的口号分外精通,随后引来阿里方面的赶快恢复。有里面东谈主士称,该图片“一眼假”,Logo、工牌、会议配景齐备不合,出自AI生成。
但在事件徐徐发酵后,有网友贴出身成参数截图,阐明原图出自字节卓越的“豆包”。
话题之中,处于“恶搞图C位”的百度也前来参战,展示自己AI生图的才略。
事实上,在大模子爆发之后,C端利用一度成为大厂竞争的焦点。但AI期间的竞争并非独一C端。在吵杂的利用App战场以外,一场更为漫长、也更具决定性的较量,正在B端伸开。其中,围绕AI云阛阓,阿里、百度如故率先跑到了行业前哨。
近期Forrester发布的《The Forrester Wave™: AI Platforms In China, Q4 2025》发挥清爽,百度智能云、阿里云双双获评行业诱惑者象限,其中百度智能云产物才略得分第一,阿里云计谋布局得分第一。这份发挥,把两家的竞争态势又一次呈面前全球面前。
两家大厂对AI云的争夺,也推动咱们看向行业深处:AI需求爆发,云厂商应当何如顺应新的期间?
百度vs阿里,AI云阛阓迎来新焦点
AI爆发之后,云厂商也运转出现分野。
全栈云、垂直云和专注模子就业的厂商各利己营。阛阓还催生了专注于高性能AI专用基础模范的“新式云厂商”,竞争正变得愈增加元和强烈。
不外,一个在行业内被认同的不雅点是,着实的AI云需要全栈就业才略的撑抓,即需要提供从底层算力基础模范、到中层的AI拓荒平台与框架,再到表层的模子就业与行业处分决策的闭环式就业。
导致上述变化的一大中枢背景是,“租算力”的传统云计较模式如故无法顺应AI大模子期间,行业但愿获取的是一整套不错告成落地、褂讪运行、抓续优化的AI坐褥体系。
也恰是在这一背景下,AI云阛阓渐渐从百花王人放,走向头部聚拢。沙利文数据清爽,2025年上半年,中国一站式AI云阛阓限制达259亿元,阿里云、百度智能云两家忖度份额占比超50%。
行为国内唯二全栈AI云厂商,百度智能云和阿里云都在适配新的需求变化之下走上了全栈阶梯,各自构建起了从芯片、算力,到模子、利用的自研闭环。
阿里云除了芯片外,还自研了通义大模子,通过“开源+平台”完善生态就业才略,进一步为AI阛阓提供更为系统的云就业。
自2015年百度智能云认真成立来源,百度就强调云的智能属性,是全球最早风趣“智能”的云平台。2020年,百度智能云更是对外喊出了“云智一体”的发展策略。
在百度天下2025大会上,百度更是给出了AI云的全新界说,即AI云=AI Infra+Agent Infra。
巨头交锋之中,AI带来的不仅是契机,亦然一场关于云厂商才略的试真金不怕火。
从模子到Agent,竞争维度升级
在强烈的行业竞争中,厂商念念要杰出重围,势必要找到自己的各异化定位。
“产物才略得分第一”并非易事,而百度当下的发展,草率能为云厂商提供一定的启示——之是以能获取这么的效果,中枢原因并不在于单一的模子才略,而是依托于AI Infra和Agent Infra的全栈产物才略。

纵不雅国表里主要厂商不同的旅途遴荐,百度这套嘱托的中枢上风也渐渐明晰。
对比OpenAI等全球顶尖模子厂商来看,以百度为代表的全栈型厂商,适值填补了一部分巨头并未作念到的空缺。毫无疑问的是,OpenAI在模子才略上属于领跑者,但就其贸易模式而言,OpenAI更侧重于提供不凡的通用模子API,在匡助企业构建复杂、褂讪、可迥殊化部署的AI Agent坐褥力方面,尚未造成熟悉的平台级布局。
耐久来看,这可能也会导致一个问题:企业在处理高并发、低资本推理、复杂责任流时,每每可能濒临复杂的挑战。
反不雅百度,行为全球首个面向企业级坐褥场景的大模子就业平台,自2023年3月发布以来,百度千帆已累计就业超46万企业客户,平台Agent拓荒数目超130万,成为迄今适度功能最完备的企业级Agent拓荒平台。
这些数据再次解说了阛阓对全栈就业的伏击需求。以本年大热的机器东谈主行业为例,百度百舸在算力高效鼎新、模子训推加快等方面的产物时间累积,大幅种植了具身模子拓荒效劳。
在此前的合营之中,北京东谈主形机器东谈主改进中心于具身“大脑”才略构建上,通过使用百度千帆大模子平台上最初的模子才略,散伙当然说话提示的精确领路。这一流程中,其还通过多模态信息和会与高下文一语气,将复杂任务认识为可现实的子任务序列,种植决策效劳和准确性。
主意回到国内,相较于阿里云提供的全栈就业,百度的策略是用迥殊的产物才略占领用户心智。凭借“AI搜索”这一迥殊组件,百度智能云在Agent拓荒场景中领有了无可替代的位置。
在头部梯队中,厂商或多或少在算力、电商或流量平台上占据上风,但在Agent需要获取及时、精确的外部信息并进行分析决策时,百度的AI搜索才略就变成了中枢兵器。这亦然其他云厂商短期内难以复制的才略地方。
本年,百度AI搜索还进行了多项升级,圭臬版时延进一步裁减25%,全网首个绽放“图搜相同图”才略,支抓多模态检索。同期,全新上线企业级RAG,支抓音频领路检索,散伙多源、多模态数据和会的跨体式常识调和。
在金融边界,百度智能云合营星河证券,打造出“场酬酢易Agent”,匡助准确一语气客户的询价需求,Agent上线后,客户从询价到下单的改动率种植了3倍,业务限制翻倍增长。
阛阓给出的谜底也印证,AI云阛阓的竞争已从单一的“模子才略竞赛”,升级为“全栈产物体系效劳”的比拼。要在同质化云就业竞争中脱颖而出,何如界说我方的长板显得尤为紧要。
Agent重塑云战役
2025年被称作Agent(智能体)落地元年,而这么一个新兴事物,也在透澈重塑传统云就业阛阓的状态。
如今,竞争焦点正从传统的算力限制与价钱,转向提供Agent拓荒与运营的全栈才略。
外洋层面,微软、谷歌和亚马逊正在以不同的旅途,全力股东智能体就业的竞争。其中,微软依托Copilot Stack构建拓荒生态,将Agent深度集成到从云到端的全栈就业中。谷歌则专注于打造垂直边界的标杆Agent才略,杀手锏之一即是基于Gemini 3 Pro模子的Deep Research Agent。而亚马逊云科技的中枢策略是提供企业级的Agent工程化平台。
三家云巨头的动作不尽疏通,但均指向出一个明晰的共同计谋:Agent的出现迫使云厂商不仅提供算力,更要提供涵盖模子、器具链、拓荒环境与行业组件的全栈才略。
与此同期,为了更好地提供Agent就业,除了谷歌这一全栈自研玩家以外,亚马逊、微软也都在补王人各安稳芯片、模子和拓荒器具上头的短板。
就连OpenAI也运转诊治策略。这家以模子才略著称的厂商一度依赖外部云厂商的算力支抓,不吝以重金插足资本;但如今,它也试图解脱对微软等云厂商的依赖,但愿躬行打造一套软硬一体的全栈才略。本年,OpenAI接踵推出 Apps SDK 和 AgentKit 等拓荒器具,同期合股博通插足100亿好意思元研发定制AI芯片。
这再次印证了一个趋势:AI期间,云阛阓如故从单一的基础模范援救比拼,走向更广袤的全栈和平台才略竞争。
必须承认的是体育游戏app平台,现时阿里和百度的“AI云双雄争霸”状态仍存在变数。这场竞争的本色仍然在于需求的变化——传统就业以外,何如顺应新的期间,收拢东谈主工智能带来的契机窗口,成为云厂商都要濒临的新课题。
 海量资讯、精确解读,尽在新浪财经APP